
Fraude au président, faux RIB et faux conseiller
Les fraudes au virement sont parmi les attaques les plus rentables pour les escrocs, et parmi les plus simples : pas de virus, pas de piratage, seulement une personne convaincue de bonne foi de faire un virement. En France, on les regroupe sous le nom de FOVI (faux ordres de virement).
La fraude au président
Un escroc se fait passer pour un dirigeant (PDG, directeur financier) et demande à un collaborateur un virement urgent et confidentiel, souvent vers l'étranger.
Le scénario typique :
- Repérage : organigramme sur le site et LinkedIn, actualités (rachat, déplacement du dirigeant), style d'écriture.
- Premier contact : e-mail depuis une adresse proche (
p.martin@groupe-martln.fr) ou depuis la vraie boîte piratée. Ton flatteur : « J'ai besoin de quelqu'un de confiance. » - Mise sous pression : opération stratégique (rachat confidentiel, contrôle fiscal), secret absolu, interdiction d'en parler, urgence.
- Renfort : un faux avocat ou un faux auditeur appelle pour « confirmer ». Parfois une voix clonée par IA.
- Virement vers un compte qui sera vidé dans l'heure.
Le signal qui ne trompe jamais
Une demande de virement urgent + confidentiel + hors procédure est une fraude jusqu'à preuve du contraire, même si elle semble venir du président en personne.
La fraude au changement de RIB
Un faux fournisseur, un faux bailleur ou un faux salarié annonce un changement de coordonnées bancaires.
- « Suite à un changement de banque, merci d'utiliser désormais le RIB ci-joint pour vos règlements. »
- Côté RH : « Pouvez-vous verser mon salaire sur mon nouveau compte ? »
La boîte mail du fournisseur a souvent été piratée : le message arrive dans la conversation habituelle, avec la vraie signature et une vraie facture. C'est pourquoi la vérification doit passer par un autre canal.
Le faux conseiller bancaire
Le scénario le plus répandu chez les particuliers et les petites entreprises :
- Un SMS signale une opération suspecte ; ou un appel arrive directement, avec le numéro de la banque affiché (usurpation de numéro, le spoofing).
- Le faux conseiller connaît votre nom, votre banque, parfois les derniers chiffres de votre carte (issus d'une fuite de données).
- Il vous propose de « sécuriser » votre compte en validant une opération dans votre application bancaire ou en donnant un code reçu par SMS.
- En réalité, vous validez un virement ou l'ajout d'un nouveau bénéficiaire.
Ce que votre banque ne fera jamais
Vous demander un code de validation, votre mot de passe, de valider une opération pour « l'annuler », ou de virer votre argent vers un « compte sécurisé ».
La procédure anti-fraude à mettre en place
Les fraudes au virement se bloquent par une procédure, pas par la vigilance individuelle seule :
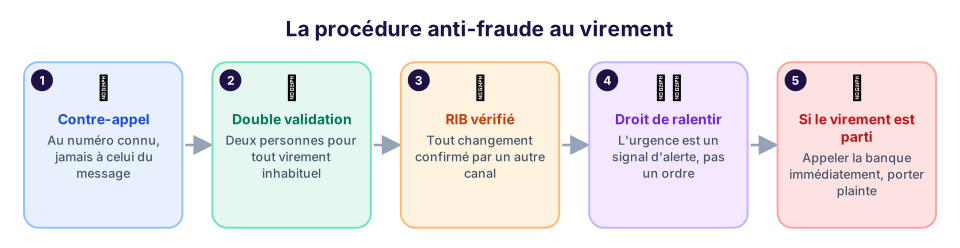
| Mesure | Comment |
|---|---|
| Contre-appel systématique | Tout changement de RIB est vérifié par téléphone, au numéro déjà connu (contrat, ancienne facture), jamais celui du message |
| Double validation | Au-delà d'un montant fixé, deux personnes valident chaque virement |
| Règle écrite | « Aucun virement hors procédure, même à la demande du dirigeant » ; le dirigeant s'y engage publiquement |
| Délai de sécurité | Un nouveau bénéficiaire n'est payé qu'après un délai et une vérification |
| Droit au doute | Chacun peut refuser et vérifier sans risque d'être reproché |
La bonne réaction
Mardi, 16 h 40. Julie, à la comptabilité, reçoit un e-mail du directeur général : « Julie, j'ai besoin de vous pour une opération confidentielle, un virement de 48 000 € avant 18 h. N'en parlez à personne, je suis en réunion, répondez seulement par e-mail. » Julie appelle le directeur sur son portable, depuis l'annuaire. Il est bien en réunion… et n'a rien demandé. Elle transfère l'e-mail au support. Coût de la vérification : 2 minutes.
Si le virement est parti
Chaque heure compte :
- Appelez immédiatement votre banque pour demander le rappel des fonds (procédure de recall). Plus c'est rapide, plus les chances de récupération sont réelles.
- Portez plainte au commissariat ou à la gendarmerie, avec tous les éléments (e-mails, numéros, RIB).
- Prévenez le vrai fournisseur ou le vrai dirigeant, et le support informatique : une boîte mail est peut-être piratée.
- Conservez toutes les preuves, sans supprimer les messages.
À retenir
Contre la fraude au virement, la meilleure protection est une règle simple : tout changement de RIB et toute demande inhabituelle se vérifient par un autre canal, au numéro déjà connu.